
Kwietniowe dane GUS inwestycji mieszkaniowych wciąż w głębokiej defensywie
Najnowsza informacja GUS, publikująca wstępne dane budownictwa mieszkaniowego w kwietniu oraz czterech pierwszych miesiącach bieżącego roku nie potwierdziła wstępnego sygnału ożywienia koniunktury z poprzedzającego marca. Przede wszystkim pesymistycznie prezentują się statystyki mieszkań rozpoczętych przez deweloperów, czyli najważniejsze z punktu widzenia oceny bieżącej sytuacji rynkowej.
Z tego artykułu dowiesz się m.in.:
- ile nowych pozwoleń na budowę otrzymali deweloperzy w kwietniu
- ile mieszkań oddano w tym czasie do użytkowania
- jakie są prognozy dla rynku nieruchomości na kolejne miesiące
Ubijanie koniunkturalnego dna przez statystyki inwestycji budownictwa mieszkaniowego trwa już dziewiąty miesiąc z rzędu, a symptomów jego zakończenia wciąż nie widać. Wyraźniejsze odbicie w marcu, dające nadzieję na wiosenne ożywienie aktywności inwestorów okazało się fałszywym sygnałem, po którym rynek powrócił do trwającego marazmu. Najwyraźniej widać to w kategorii mieszkań rozpoczętych, przy relatywnie lepiej prezentujących się w samym kwietniu danych dotyczących nowych pozwoleń na budowę.
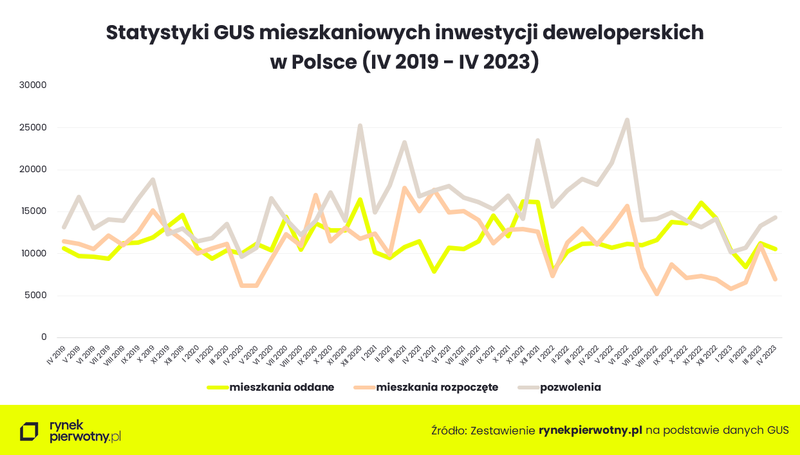
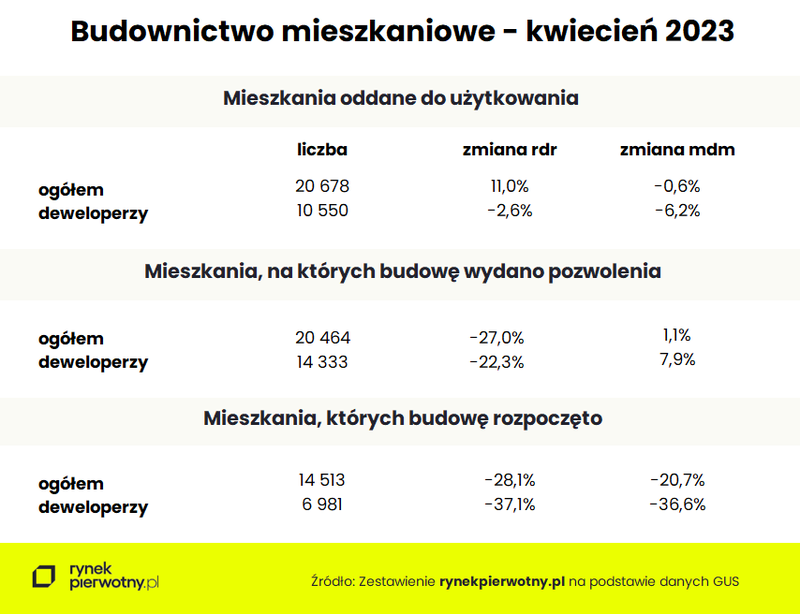
Kategorią gusowskich danych o pierwszorzędnym znaczeniu dla oceny stanu bieżącej koniunktury rynkowej są wolumeny mieszkań rozpoczętych. W sumie w ubiegłym miesiącu inwestorzy ruszyli z budową zaledwie 14,5 tys. mieszkań, co jest rezultatem o ponad 28 proc. gorszym od uzyskanego w kwietniu ub. roku i aż o z górą jedną piątą słabszym od tegorocznego marca. Co istotne, na tak słaby rezultat główny wpływ miały wyniki deweloperów, którzy z miesięcznym wynikiem niespełna 7 tys. rozpoczętych w kwietniu lokali zaprezentowali regres w relacjach zarówno rok do roku, jak i miesiąc do miesiąca rzędu 37 proc.
W sumie w czterech pierwszych miesiącach br. w Polsce ruszyła budowa 53 tys. mieszkań i domów, o prawie 28 proc. mniej niż w analogicznym okresie ub. roku. Głównym hamulcowym ponownie okazali się deweloperzy z wynikiem 30 tys. lokali rozpoczętych, czyli aż o 29 proc. mniej niż przed rokiem.
Pomimo lekkiej poprawy w kwietniu w dalszym ciągu silne osłabienie rynkowej euforii inwestycyjnej komunikują także gusowskie dane dotyczące nowych pozwoleń na budowę lub zgłoszeń z projektem budowlanym. W sumie w ubiegłym miesiącu w ramach wszystkich form budownictwa wydano nieco ponad 20 tys. przedmiotowych decyzji administracyjnych, co jest lepszym wynikiem (o symboliczny 1 proc.), licząc miesiąc do miesiąca. Jednak już o 27 proc. gorszym w relacji rok do roku. Natomiast od początku roku nowych pozwoleń było ogółem 72 tys., czyli o blisko jedną trzecią mniej niż w analogicznym okresie ub. roku.
I tym razem decydujący wpływ na relatywnie wysoki poziom statystyk GUS mieli deweloperzy. Ich wynik z kwietnia na poziomie ponad 14 tys. jednostek był bardzo przeciętny, a w odniesieniu do analogicznego okresu ub. roku słabszy o 22 proc. Znacznie gorzej sytuacja nowych pozwoleń deweloperskich wyglądała w okresie styczeń – kwiecień, kiedy to osiągnięty wynik 48,5 tys. oznacza regres rok do roku o prawie jedną trzecią.
Jak wiadomo, nowe pozwolenia na budowę są podstawowym parametrem oceny potencjału popytowego rynku w przyszłych okresach przez deweloperów oraz wiarygodnym wskaźnikiem ich optymizmu inwestycyjnego, który jak widać, wciąż utrzymuje się na rekordowo niskich, od dawna nienotowanych poziomach.
Z kolei statystyki lokali oddawanych do użytkowania, najmniej istotne dla oceny bieżącej koniunktury, wciąż trzymają się na zadowalających poziomach, przez co należy rozumieć dolne zakresy długoterminowych wahań danych statystycznych. W tym przypadku głębszego regresu wciąż nie widać, co jest oczywistym efektem charakteru tej kategorii danych, odzwierciedlających stan koniunktury rynkowej sprzed około 2 lat.
W kwietniu było takich mieszkań w sumie prawie 21 tys., czyli licząc rok do roku o 11 proc. więcej. Optymistycznie w tej samej relacji prezentuje się dynamika lokali oddanych do użytkowania w czterech pierwszych miesiącach br. Przy wolumenie 75,5 tys. daje to wynik lepszy od uzyskanego przed rokiem o ponad 3 proc.
W sumie wymowa danych GUS budownictwa mieszkaniowego po czterech miesiącach br. jest w dalszym ciągu zdecydowanie pesymistyczna. Krajowy rynek mieszkaniowy prezentuje się inwestycyjnie w sposób wyraźnie asekuracyjny, co widać po mocno kulejącej aktywności zarówno deweloperów, jak i inwestorów indywidualnych. Tym samym wciąż trwa oczekiwanie na wyraźniejsze sygnały rozwoju koniunktury w kolejnych okresach.
Podstawowe dla jej oceny statystyki, a więc te dotyczące nowych inwestycji wykazują symptomy coraz bardziej utrwalanego osłabienia motywacji do rozpoczynania nowych inwestycji, którego kontynuację najprawdopodobniej zobaczymy w kolejnych miesięcznych danych sygnalnych GUS. Jak widać, na hamowanie wolumenów nowych budów mieszkaniowych nie wpływa nawet bliska już perspektywa uruchomienia programu mieszkaniowych kredytów preferencyjnych.
Prawdopodobnie w ocenie deweloperów Bezpieczny Kredyt 2% będzie miał marginalny wpływ na statystyki popytowe pierwotnego rynku mieszkaniowego. Z kolei rozkręcająca się karuzela wyborczych obietnic kolejnych wielomiliardowych transferów socjalnych może co najwyżej utrwalić inflację i wzrosty cen mieszkań, a w konsekwencji oddalić w czasie moment koniunkturalnego przesilenia w mieszkaniówce, skutkującego trwałym wzrostem popytu na nowe mieszkania.
autor: Jarosław Jędrzyński, ekspert portalu rynekpierwotny.pl
Autor: Jarosław Jędrzyński
Źródło: rynekpierwotny.pl
 20.10.2026Sytuacja na największych rynkach mieszkaniowych
RAPORT | Sytuacja na największych rynkach mieszkaniowych po III kwartale 2026
Rekordowa sprzedaż paradoksów: efekt coraz większej konkurencji, inflacji i drożejącego kredytu
 12.10.2026Newsletter
INSIGHT #192 Newsletter
Nagranie webinaru - Rynek mieszkaniowy po Q3 2026: nowe źródła danych, nowe możliwości analizy
 05.10.2026Newsletter
INSIGHT #191 Newsletter
WIG vs. WIG-nieruchomości - Nożyce na warszawskim parkiecie
 28.09.2026Newsletter
INSIGHT #190 Newsletter
Rynek najmu długoterminowego - Falstart przed rozpoczęciem sezonu
 21.09.2026Newsletter
INSIGHT #189 Newsletter
Relacja z okrągłego stołu analityków