MF nie pracuje nad opodatkowaniem rezerw obowiązkowych w NBP
Ministerstwo Finansów nie pracuje nad rozważanym wcześniej podatkiem od odsetek od rezerw obowiązkowych banków, utrzymywanych w Narodowym Banku Polskim (NBP), podał resort.
"Ministerstwo Finansów nie pracuje obecnie nad branym wcześniej pod uwagę rozwiązaniem odnoszącym się do opodatkowania rezerw obowiązkowych utrzymywanych w NBP" - czytamy na profilu resortu na platformie X.
W czerwcu minister finansów Andrzej Domański zwracał uwagę, że w polityce NBP odnośnie oprocentowania rezerwy obowiązkowej można dostrzec "pewną nieefektywność", co wskazuje na zasadność wprowadzenia podatku od rezerwy obowiązkowej utrzymywanej przez banki w NBP. Domański informował, że Ministerstwo Finansów pracuje nad podatkiem od odsetek od rezerw obowiązkowych banków utrzymywanych w NBP. Minister szacował, że podatek ten dałby 1,5-2 mld zł dochodów budżetowych w przyszłym roku.
W Polsce stopa rezerwy obowiązkowej wynosi 3,5%. Od lipca 2004 r. środki rezerwy obowiązkowej są oprocentowane w wysokości równej stopie referencyjnej, która obecnie wynosi 5%.
Wczoraj Ministerstwo Finansów zaproponowało podwyższenie stawki podatku dochodowego od osób prawnych (CIT) dla banków do 30% w 2026 r. (z obecnych 19%), a następnie obniżenie jej do 26% w 2027 r. i wprowadzenie stałej stawki 23% od 2028 r., podał resort.
(ISBnews)
Źródło: ISB news
 21.09.2026Newsletter
INSIGHT #189 Newsletter
Relacja z okrągłego stołu analityków
 14.09.2026Analizy miast Polski
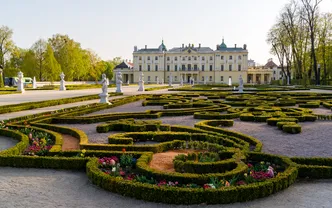
RAPORT | Monografie miast: Białystok
Jakie są silne i słabe strony Białegostoku pod względem inwestycyjnym? Jakie są szanse i zagrożenia dla firmy lub inwestora inwestującego w Białymstoku?
 31.08.2026Newsletter
INSIGHT #187 Newsletter
Dane transakcyjne NBP za II kw. 2026 - Rynek jedzie na zaciągniętym hamulcu
 24.08.2026NewsletterWebinary
INSIGHT #186 Newsletter
Nagranie + prezentacja z webinaru - porozmawiajMY o nieruchomościach
 17.08.2026Newsletter
INSIGHT #185 Newsletter
Najem krótkoterminowy - Od wielkich ambicji do unijnego minimum – problematyka i skala reformy