Mieszkania się sprzedają, a akcje deweloperów zostają w tyle. Dlaczego?
Develia zwiększyła w pierwszym półroczu przychody o 152 proc., a zysk netto o 84 proc. W dniu publikacji raportu jej akcje jednak straciły 3,2 proc. Od końca 2025 r. WIG wzrósł o 32,3 proc., a WIG-Nieruchomości tylko o 9 proc. Zdaniem ekspertów portalu RynekPierwotny.pl giełda w ten sposób kwestionuje możliwość utrzymania przez deweloperów dotychczasowych marż.
Świetny raport i spadek o 3,2 procent
Sesja z 11 września przyniosła jeden z najbardziej wymownych sygnałów ostatnich miesięcy. Develia pokazała wyniki, które na pierwszy rzut oka trudno uznać za rozczarowujące. Przychody grupy w pierwszym półroczu sięgnęły 1,89 mld zł wobec 748,3 mln zł rok wcześniej. Zysk netto przypadający akcjonariuszom jednostki dominującej wzrósł z 173,7 do 319,2 mln zł.
Dobre były także dane operacyjne. Spółka sprzedała 1752 mieszkania, o 3 proc. więcej niż przed rokiem, a liczba przekazań zwiększyła się o 116 proc., do 2572 lokali. W samym drugim kwartale zysk netto wyniósł 142 mln zł wobec 108,4 mln zł rok wcześniej. Przychody przekroczyły oczekiwania analityków, choć wynik operacyjny okazał się nieznacznie niższy od konsensusu.
Początek sesji nie zapowiadał przeceny. Kurs otworzył się na 10,50 zł, powyżej poprzedniego zamknięcia, i dotarł do 10,56 zł. Później popyt ustąpił. Akcje zakończyły dzień na 9,99 zł, czyli 3,20 proc. niżej niż w czwartek. W tym samym czasie szeroki WIG wzrósł o 0,51 proc., a WIG-Nieruchomości spadł o 0,72 proc. Trudno o bardziej czytelny przykład różnicy między oceną wyników już osiągniętych a wyceną kolejnych lat.
Sektor został 23 punkty procentowe za WIG
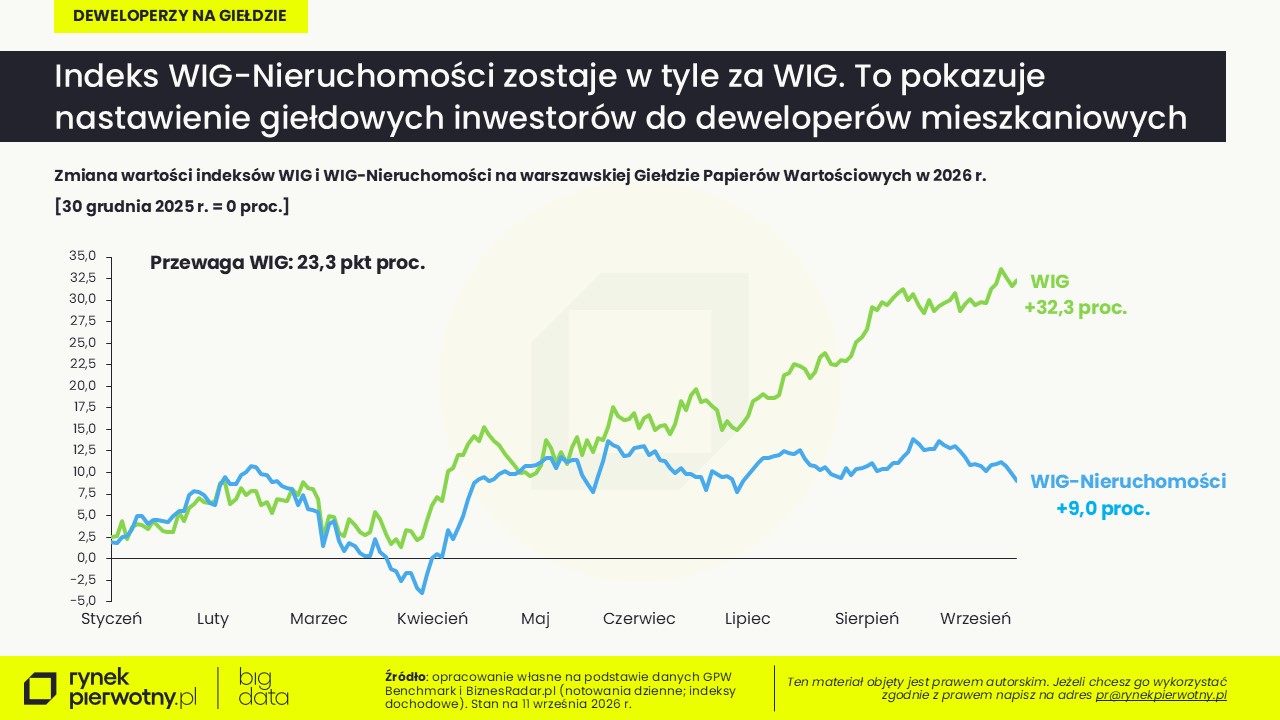
Przypadek Develii wpisuje się w znacznie szerszy obraz. Po przeliczeniu obu indeksów do wspólnego punktu startowego, odpowiadającego zamknięciu ostatniej sesji 2025 r., różnica jest uderzająca. Do 11 września WIG zyskał 32,3 proc., natomiast WIG-Nieruchomości 9 proc. Sektor pozostawał więc za szerokim rynkiem o 23,3 pkt proc.
To porównanie nie jest zniekształcone przez dywidendy. Zarówno WIG, jak i WIG-Nieruchomości są indeksami dochodowymi, a więc uwzględniają wypłaty dla akcjonariuszy i prawa poboru. WIG-Nieruchomości nie jest formalnie czystym indeksem deweloperów mieszkaniowych, lecz dziś jest przez nich wyraźnie zdominowany. Po powrocie Robyga spółki jednoznacznie mieszkaniowe odpowiadają za blisko cztery piąte jego portfela. Zachowanie indeksu można więc traktować przede wszystkim jako miarę nastawienia inwestorów do deweloperów mieszkaniowych.
Raporty pokazują przeszłość a giełda kupuje kolejne lata
Deweloper rozpoznaje przychód i zysk przede wszystkim wtedy, gdy przekazuje klientowi mieszkanie. Lokal oddany w 2026 r. mógł zostać sprzedany kilkanaście lub kilkadziesiąt miesięcy wcześniej, a grunt pod inwestycję kupiono jeszcze przed rozpoczęciem budowy. Dzisiejszy wynik finansowy jest więc w dużej mierze zapisem warunków z poprzedniej fazy cyklu.
Kurs akcji próbuje odpowiedzieć na inne pytanie: ile spółka zarobi na projektach, które dopiero uruchamia lub wprowadza do sprzedaży. Znaczenie mają obecne ceny działek i wykonawstwa, koszty finansowania, skala promocji oraz tempo, w jakim duża oferta będzie znikała z rynku. Nawet bardzo dobry raport może nie podnieść notowań, jeżeli jego mocne liczby były oczekiwane albo inwestorzy uznają, że trudno będzie je powtórzyć.
Dom Development pokazuje presję na marże
Wyniki Dom Development najlepiej pokazują, dlaczego wzrost sprzedaży i przychodów nie wystarcza giełdzie. W pierwszym półroczu grupa sprzedała 2382 lokale, o 17 proc. więcej niż rok wcześniej. Był to najlepszy wynik pierwszego półrocza w historii spółki. Liczba przekazanych mieszkań wzrosła o 24 proc., do 1976, a przychody zwiększyły się o 20,6 proc., do 1,56 mld zł.
Zysk netto wzrósł jednak tylko o 5,3 proc., do 258,5 mln zł, a marża brutto ze sprzedaży obniżyła się z 35,2 do 30,9 proc. Jeszcze mocniejszy sygnał przyniósł sam drugi kwartał: przychody wzrosły, ale zysk netto spadł z 97,3 do 78,5 mln zł. Spółka tłumaczyła to strukturą przekazań i mniejszym udziałem wyjątkowo rentownych projektów. To racjonalne wyjaśnienie, lecz zarazem przypomnienie, że marża dewelopera nie jest stała i potrafi zmieniać się o kilka punktów procentowych między okresami.
Atal przypomina, że rynek wybiera spółki
Notowania nie wysyłają jednak prostego komunikatu, że każda spółka mieszkaniowa musi tanieć. Atal opublikował 10 września bardzo mocny raport: przychody wzrosły o blisko 95 proc., do 760,2 mln zł, zysk netto zwiększył się o 182 proc., do 162,2 mln zł, a marża netto wyniosła 21,3 proc. W pierwszym półroczu spółka zakontraktowała 1547 lokali, o 110 proc. więcej niż rok wcześniej.
Rynek przyjął te dane zupełnie inaczej niż raport Develii. W czasie dwóch sesji 10 i 11 września kurs Atalu wzrósł z 55 do 60,90 zł, czyli o 10,7 proc. Pomogły wysoka rentowność przekazywanych projektów, relatywnie tani bank ziemi oraz podwyższony cel sprzedażowy na cały rok. Ten kontrast jest ważny: inwestorzy nie uciekają automatycznie od wszystkich deweloperów. Coraz bardziej liczą się jakość przyszłych wyników i cena, która została już wcześniej zawarta w kursie.
Więcej sprzedaży nie gwarantuje większego zysku
Większa aktywność kupujących może zwiększać liczbę zawieranych umów, ale dalsza poprawa dostępności kredytów nie jest dziś przesądzona. Utrzymujące się wysokie ceny ropy i paliw mogą ponownie podbić inflację, odsuwając obniżki stóp procentowych, a w mniej korzystnym scenariuszu prowadząc nawet do ich podwyżki. Niezależnie od tego wolumen pozostaje tylko jednym elementem rachunku. O rentowności decydują również cena zakupu gruntu, koszt budowy i finansowania, termin rozpoczęcia inwestycji oraz rabaty i dodatkowe świadczenia oferowane klientom.
– Giełda nie musi przewidywać załamania sprzedaży mieszkań. Może zakładać, że deweloperzy będą sprzedawali więcej lokali, ale zarabiali mniej na każdym z nich. Dla wyniku spółki ważny jest nie tylko wolumen, lecz przede wszystkim różnica między ceną mieszkania a pełnym kosztem jego wybudowania i sprzedaży – komentuje Jarosław Jędrzyński, ekspert portalu RynekPierwotny.pl.
Ceny mieszkań stoją a budowanie drożeje
Największym zagrożeniem dla przyszłych marż mogą być odmienne kierunki cen mieszkań i kosztów budowy. Z sierpniowego Indeksu Nastrojów Deweloperów Tabelaofert wynikało, że 57,5 proc. firm spodziewało się wzrostu sprzedaży, a 37,3 proc. jej stabilizacji. Oczekiwania cenowe były znacznie ostrożniejsze: 73,8 proc. ankietowanych przewidywało utrzymanie cen na obecnym poziomie.
Jednocześnie budowanie ponownie drożeje. Według GUS ceny produkcji budowlano-montażowej wzrosły w lipcu o 6,2 proc. w porównaniu z lipcem 2025 r. i o 1,1 proc. wobec czerwca. Jeżeli ceny nowych mieszkań pozostają stabilne, a wykonawstwo drożeje, różnicę musi pokryć niższa marża, oszczędność na innym etapie projektu albo późniejsza podwyżka ceny lokalu. Przy dużej ofercie i silnej konkurencji ostatnie rozwiązanie może być najtrudniejsze.
Pozwolenia dają elastyczność ale nie uruchamiają budów
O ostrożności branży świadczy różnica między liczbą uzyskiwanych pozwoleń a faktycznie rozpoczynanymi inwestycjami. Według najnowszych dostępnych danych GUS, obejmujących okres od stycznia do lipca, deweloperzy uzyskali pozwolenia lub dokonali zgłoszeń dotyczących 113,7 tys. mieszkań, o 20,8 proc. więcej niż rok wcześniej. Rozpoczęli natomiast budowę 81,2 tys. lokali, tylko o 1,2 proc. więcej niż przed rokiem.
Różnica przekroczyła 32 tys. mieszkań. Firmy mają więc dokumentację pozwalającą szybko zwiększyć podaż, ale nie uruchamiają wszystkich projektów. W ten sposób zachowują możliwość reakcji na ożywienie popytu, a zarazem ograniczają ryzyko dalszego wzrostu oferty. To kolejny sygnał, że same dobre dane sprzedażowe nie wystarczyły jeszcze do zdecydowanego przyspieszenia inwestycji.
Nowe akcje zwiększyły konkurencję o kapitał
Fundamentalne obawy o marże nie są jedynym źródłem słabości sektora. W lipcu na GPW wrócił Robyg, a wartość jego oferty publicznej sięgnęła blisko 1,18 mld zł. Spółka pozyskała około 328 mln zł brutto z nowych akcji, natomiast dotychczasowy właściciel sprzedał papiery za około 850 mln zł. Fundusze uczestniczące w ofercie mogły ograniczać pozycje w innych spółkach, aby sfinansować zakup Robyga. Debiut nie wyjaśnia wielomiesięcznej słabości sektora, ale mógł ją nasilić w okresie, w którym inwestorzy już ostrożniej oceniali przyszłe marże.
Co więcej, nowi akcjonariusze Robyga szybko znaleźli się pod kreską. Akcje sprzedawano w IPO po 34 zł, a 11 września kosztowały 31,74 zł, czyli o 6,6 proc. mniej. W ciągu nieco ponad dwóch miesięcy rynek wycenił więc jednego z największych deweloperów mieszkaniowych poniżej ceny, przy której popyt zgłaszali inwestorzy instytucjonalni i indywidualni. To kolejne potwierdzenie, że słabość sektora nie sprowadza się do pojedynczej spółki ani jednej nieudanej sesji.
Spadek kursów nie zapowiada automatycznie tańszych mieszkań
Akcja dewelopera i lokal mieszkalny są innymi aktywami. Cena mieszkania zależy przede wszystkim od lokalnego popytu i podaży, dostępności kredytów, dochodów gospodarstw domowych oraz atrakcyjności konkretnej lokalizacji. Kurs akcji odzwierciedla oczekiwany zysk całej spółki, poziom zadłużenia, politykę dywidendową i ocenę ryzyka.
Możliwa jest zatem sytuacja, w której mieszkania nie tanieją, a kursy deweloperów spadają. Wystarczy, że rosną koszty, zwiększa się skala promocji lub nowe projekty osiągają niższą rentowność. Dopiero połączenie słabnącej sprzedaży, narastającej liczby gotowych niesprzedanych lokali i coraz głębszych rabatów mogłoby świadczyć o przenoszeniu się problemów spółek na ceny mieszkań.
Pierwsze ostrzeżenie przyszło z parkietu
Najbardziej prawdopodobnym scenariuszem pozostaje normalizacja rentowności, a nie załamanie rynku mieszkaniowego. Sprzedaż może rosnąć, o ile dostępność kredytów co najmniej się nie pogorszy. Nie jest to jednak przesądzone: utrzymujące się wysokie ceny ropy i paliw zwiększają ryzyko ponownego wzrostu inflacji, odsunięcia obniżek stóp, a w mniej korzystnym scenariuszu nawet ich podwyżki. W takim otoczeniu zyski deweloperów mogą rosnąć wolniej niż sprzedaż mieszkań, a w części okresów spadać. Dla akcjonariuszy kluczowe staną się marże brutto, tempo sprzedaży gotowych mieszkań, koszty nowych inwestycji oraz skala rabatów. Dla nabywców ważniejsze pozostaną ceny, promocje i możliwość uzyskania finansowania.
– Giełda nie mówi dziś, że mieszkania za chwilę gwałtownie potanieją. Mówi raczej, że okres, w którym wzrost cen lokali niemal automatycznie poprawiał marże deweloperów, może dobiegać końca. Dobre wyniki Develii, Dom Development i Atalu potwierdzają siłę firm. Zachowanie ich akcji pokazuje jednak, że inwestorzy coraz wyżej ustawiają poprzeczkę dla kolejnych raportów – podsumowuje analityk portalu RynekPierwotny.pl.
Autor: Jarosław Jędrzyński
 17.09.2026
Tanie miejsce w akademiku wciąż na wagę złota. Gdzie tych miejsc jest najmniej? [Raport GetHome.pl]
Na miejsce w uczelnianym akademiku może liczyć średnio tylko co dwunasty student. Najtrudniej jest w Warszawie, gdzie na jedno miejsce przypada ich aż 17. Wśród największych ośrodków akademickich wysoki wskaźnik niedoboru mają także Wrocław i Poznań. Z danych GetHome.pl wynika jednak, że po latach kurczenia się zasobów w akademikach pojawiły się pierwsze sygnały poprawy sytuacji.
 14.09.2026
Rozjeżdżają się ceny mieszkań deweloperskich. Trend zależy od segmentu. Dlatego do średniej ceny dokładamy medianę
Są miasta, w których odłożenie zakupu mieszkania mogło się opłacić, w innych oznaczało dla kupujących wydatek większy nawet o ponad 100 tys. zł. Wszystko zależy od tego, w jakim segmencie szukali mieszkania– wynika z danych BIG DATA RynekPierwotny.pl.
- 10.09.2026
Mordor przestaje być Mordorem. Całe dzielnice zmieniają swoje przeznaczenie. Dlaczego łatwiej zburzyć biurowiec niż przerobić go na mieszkania?
Warszawski Służewiec przez lata był symbolem biurowej monokultury. Dziś kolejne biurowce znikają, a ich miejsce zajmują mieszkania, usługi i zieleń. Mogłoby się wydawać, że przy niedoborze mieszkań najprostszym rozwiązaniem jest wykorzystanie tego, co już stoi. W praktyce coraz częściej okazuje się jednak, że atrakcyjny dla dewelopera jest przede wszystkim grunt pod biurowcem, a nie sam budynek.
- 09.09.2026
Największy od roku spadek zdolności kredytowej! A z rynku znikają mieszkania na przeciętną kieszeń
Sierpień przyniósł największy w ostatnich 12 miesiącach spadek zdolności kredytowej przeciętnie zarabiających gospodarstw domowych. W efekcie wyraźnie skurczyły się ich możliwości na rynku mieszkaniowym – wynika z analizy BIG DATA RynekPierwotny.pl i Rankomat.pl.
- 09.09.2026
POLSTR i WIBOR inaczej reagują na decyzje RPP. Stopy bez zmian w tygodniu debiutu hipotek na POLSTR.
Rada Polityki Pieniężnej pozostawiła stopy NBP bez zmian, w tym stopę referencyjną na poziomie 3,75 proc. Jak wskazują analitycy portalu RynekPierwotny.pl − Decyzja nie daje nabywcom mieszkań nowego impulsu w postaci tańszego pieniądza. W tym samym czasie rynek hipotek rozpoczął jednak zmianę ważniejszą niż pojedyncze posiedzenie RPP. Pierwszy bank zastąpił WIBOR wskaźnikiem POLSTR w nowych kredytach mieszkaniowych.