Największy od roku spadek zdolności kredytowej! A z rynku znikają mieszkania na przeciętną kieszeń
Sierpień przyniósł największy w ostatnich 12 miesiącach spadek zdolności kredytowej przeciętnie zarabiających gospodarstw domowych. W efekcie wyraźnie skurczyły się ich możliwości na rynku mieszkaniowym – wynika z analizy BIG DATA RynekPierwotny.pl i Rankomat.pl.
Po kilku miesiącach poprawy sytuacji na rynku kredytowym sierpień przyniósł wyraźny regres. Rankomat.pl podaje, że przeciętnie zarabiający singiel, osiągający dochód na poziomie ok. 6 tys. zł netto, mógł liczyć średnio na 434,5 tys. zł kredytu mieszkaniowego o okresowo stałym oprocentowaniu, czyli o 3 proc. mniej niż miesiąc wcześniej.
Taki sam spadek odnotowano w przypadku bezdzietnej pary z dochodem 8 tys. zł netto, której zdolność kredytowa zmniejszyła się do 540,1 tys. zł. Największe pogorszenie dotknęło jednak rodzinę z dzieckiem osiągającą dochód 10 tys. zł netto. Jej przeciętna zdolność kredytowa skurczyła się z 631,9 tys. zł do 599,4 tys. zł, czyli o 5 proc.
– Był to pierwszy od wielu miesięcy przypadek, gdy pogorszenie sytuacji objęło jednocześnie wszystkie analizowane grupy kupujących mieszkania. Jeszcze w lipcu zdolność kredytowa singli i bezdzietnych par rosła, podczas gdy problemy dotyczyły głównie rodzin z dzieckiem – mówi Marek Wielgo, ekspert portalu RynekPierwotny.pl.
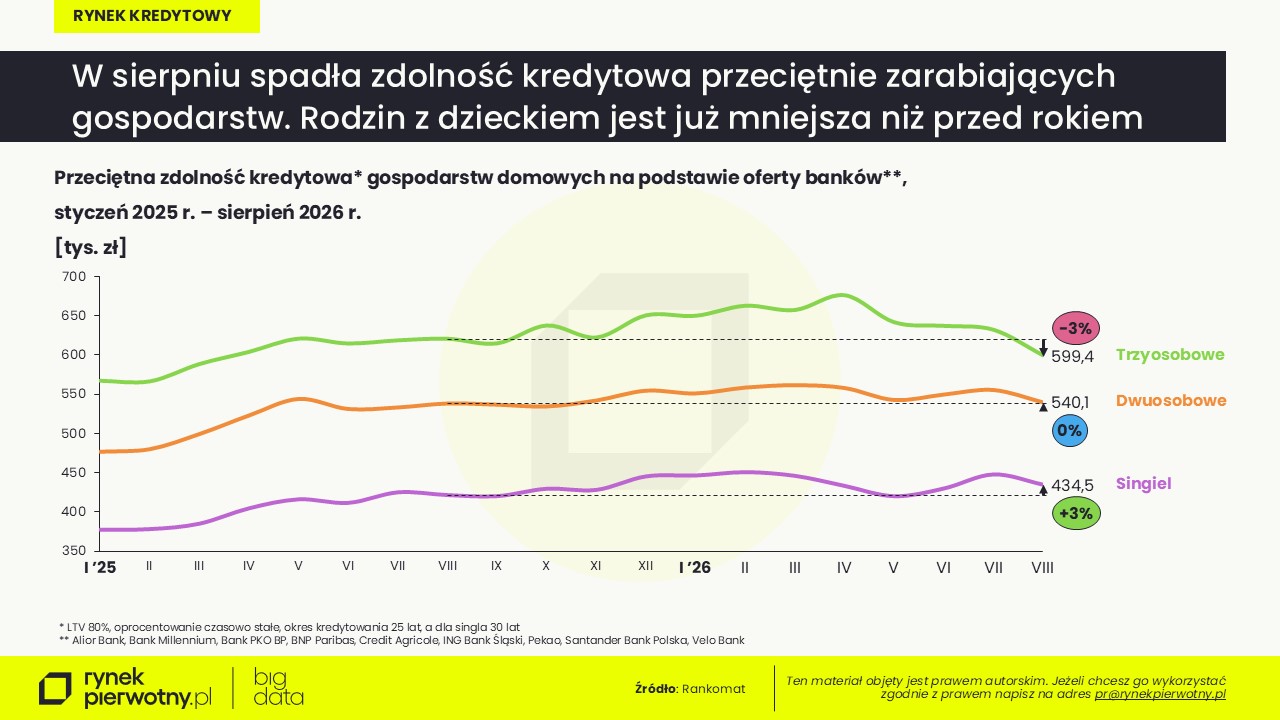
W przypadku rodzin nie jest to jednorazowe wahnięcie. Ich zdolność kredytowa spada nieprzerwanie od czterech miesięcy. W tym czasie skurczyła się z 675,8 tys. zł do niespełna 600 tys. zł, czyli aż o 11 proc. Co więcej, jest już o 3 proc. niższa niż przed rokiem. Dla porównania, zdolność kredytowa singla jest o 3 proc. wyższa, a w przypadku bezdzietnej pary pozostaje na poziomie zbliżonym do ubiegłorocznego.
– Jeszcze kilka miesięcy temu rynek finansowy zakładał dalsze obniżki stóp procentowych, co wspierało poprawę zdolności kredytowej. Jednak w ostatnim czasie te oczekiwania osłabły. Po krótkim okresie poprawy ponownie wzrosły rynkowe koszty finansowania mierzone m.in. notowaniami obligacji skarbowych oraz kontraktów FRA i IRS, a oprocentowanie części kredytów hipotecznych znów zaczęło przekraczać 6 proc. Właśnie dlatego część banków przyjęła bardziej ostrożne założenia przy ocenie zdolności kredytowej klientów – wyjaśnia Jan Dziekoński, główny ekonomista portalu RynekPierwotny.pl.
Singlom ubyło mieszkań we wszystkich metropoliach
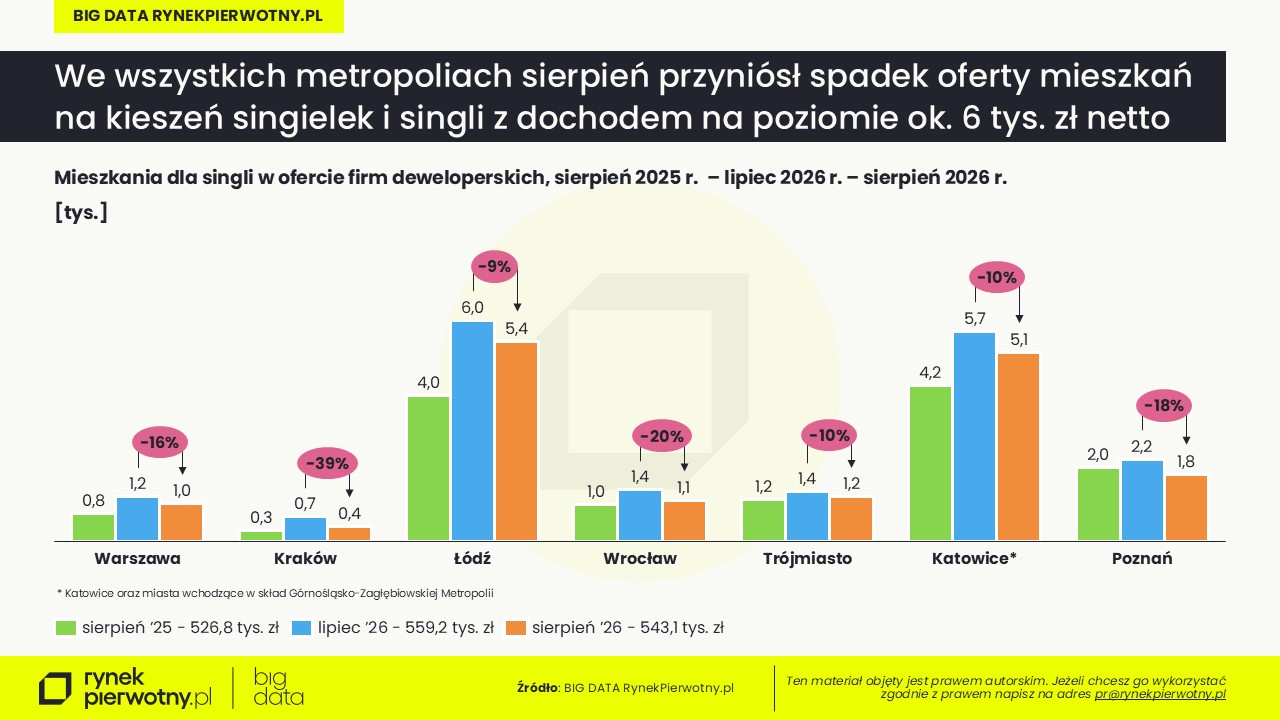
Jak pokazują dane BIG DATA RynekPierwotny.pl, spadek zdolności kredytowej bardzo szybko przełożył się na mniejszą dostępność mieszkań. We wszystkich siedmiu metropoliach skurczyła się liczba mieszkań dostępnych dla singli osiągających dochód ok. 6 tys. zł netto i dysponujących 20-procentowym wkładem własnym.
Największą ofertę nadal miały Łódź oraz miasta Górnośląsko-Zagłębiowskiej Metropolii. Przeciętnie zarabiający singiel mógł tam wybierać odpowiednio spośród ok. 5,4 tys. i 5,1 tys. mieszkań deweloperskich. W porównaniu z lipcem oferta skurczyła się jednak we wszystkich metropoliach: w Warszawie z 1,2 tys. do 1 tys. mieszkań (-16 proc.), w Krakowie z ok. 700 do ok. 400 (-39 proc.), w Łodzi z 6 tys. do 5,4 tys. (-9 proc.), we Wrocławiu z 1,4 tys. do 1,1 tys. (-20 proc.), w
Trójmieście z 1,4 tys. do 1,2 tys. (-10 proc.), w miastach Górnośląsko-Zagłębiowskiej Metropolii z 5,7 tys. do 5,1 tys. (-10 proc.), a w Poznaniu z 2,2 tys. do 1,8 tys. lokali (-18 proc.).
– Sierpniowe dane po raz kolejny pokazują, jak silnie dostępność mieszkań zależy od zdolności kredytowej. Jej spadek o kilka procent wystarczył, by z budżetów singli zniknęły setki mieszkań, szczególnie w miastach, gdzie ich oferta była i tak ograniczona – komentuje Marek Wielgo.
Pary także odczuły pogorszenie sytuacji
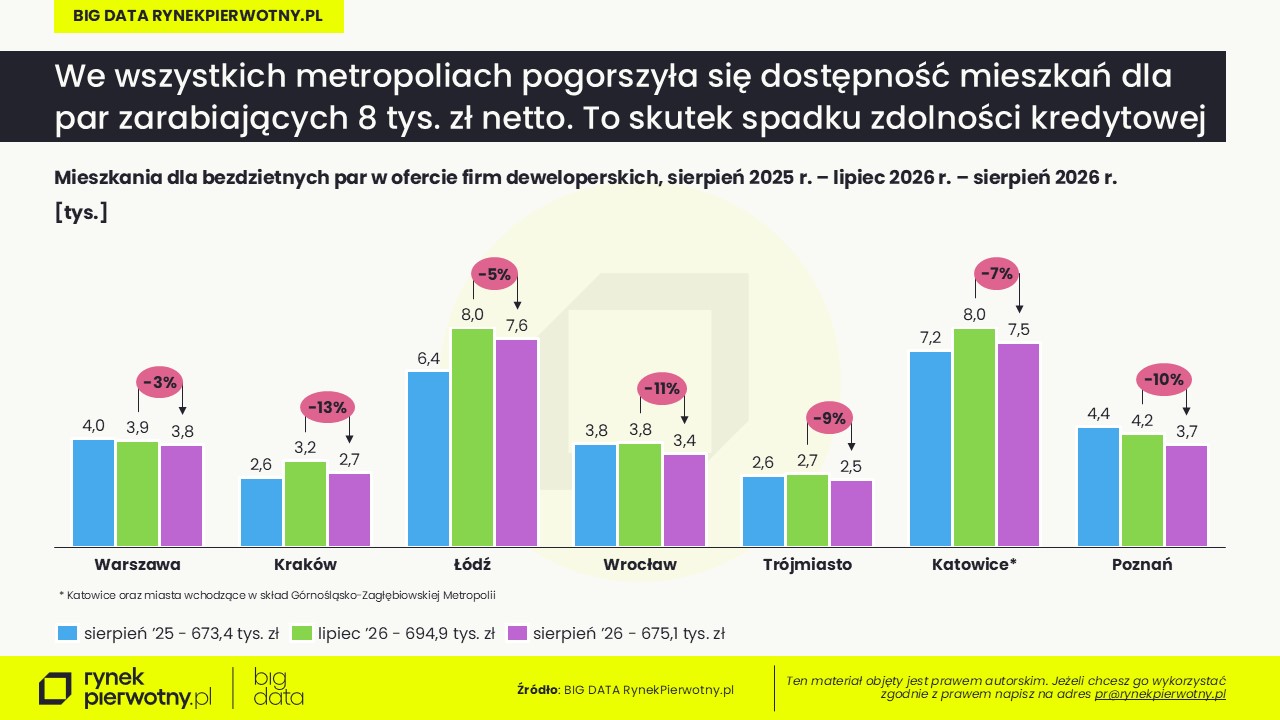
Jeszcze miesiąc wcześniej niewielki wzrost zdolności kredytowej bezdzietnych par nie wszędzie przekładał się na większą dostępność mieszkań. Tym razem sytuacja była jednoznaczna. Pogorszenie zdolności kredytowej spowodowało spadek liczby mieszkań dostępnych dla tej grupy we wszystkich metropoliach.
Największy wybór nadal miały bezdzietne pary w Łodzi oraz miastach Górnośląsko-Zagłębiowskiej Metropolii, gdzie dostępnych było odpowiednio ok. 7,6 tys. i 7,5 tys. mieszkań. Jednak także w tym przypadku oferta skurczyła się we wszystkich metropoliach. W Warszawie liczba mieszkań spadła z 3,9 tys. do 3,8 tys. (-3 proc.), w Krakowie z 3,2 tys. do 2,7 tys. (-13 proc.), w Łodzi z 8 tys. do 7,6 tys. (-5 proc.), we Wrocławiu z 3,8 tys. do 3,4 tys. (-11 proc.), w Trójmieście z 2,7 tys. do 2,5 tys. (-9 proc.), w miastach Górnośląsko-Zagłębiowskiej Metropolii z 8 tys. do 7,5 tys. (-7 proc.), a w Poznaniu z 4,2 tys. do 3,7 tys. lokali (-10 proc.).
Rodziny straciły najwięcej
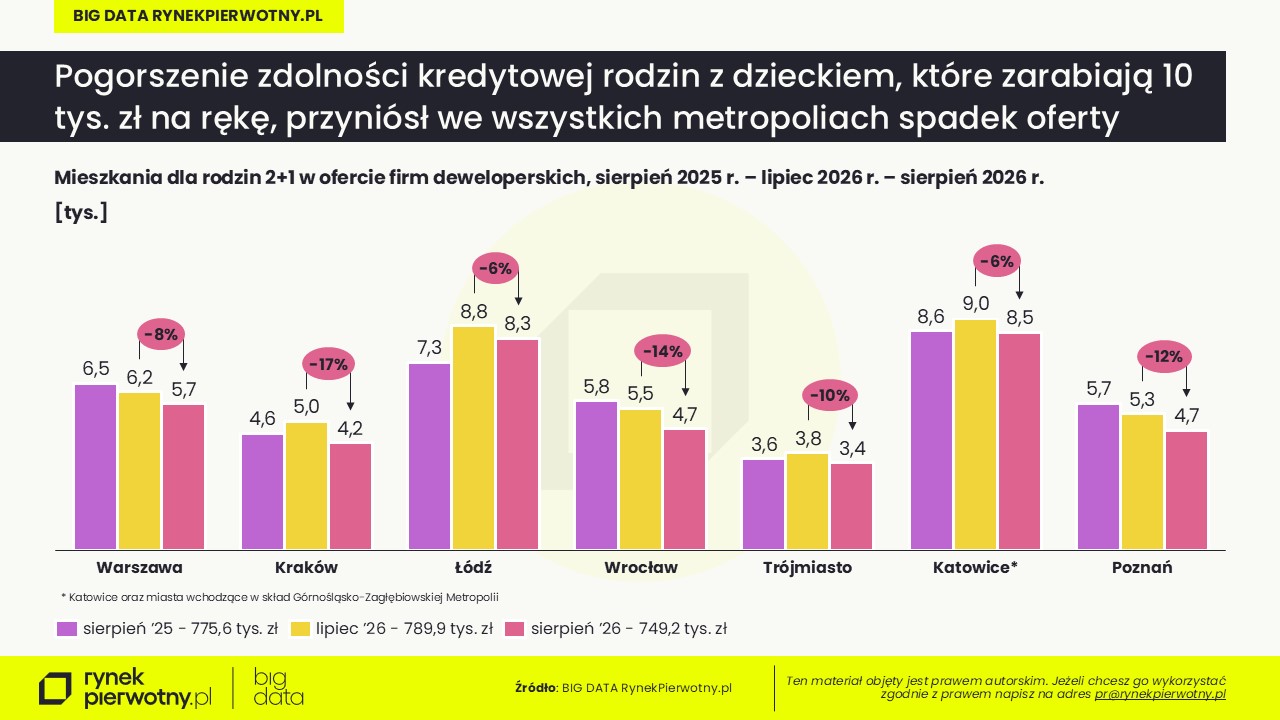
Najbardziej niekorzystnie wygląda sytuacja rodzin z dzieckiem. Była to grupa, która najmocniej odczuła sierpniowe pogorszenie warunków kredytowych. Choć rodziny nadal mają do wyboru więcej mieszkań niż single czy bezdzietne pary, sierpień przyniósł wyraźny spadek dostępności także w tej grupie. Największa oferta czekała na nie w miastach Górnośląsko-Zagłębiowskiej Metropolii (8,5 tys. mieszkań), Łodzi (8,3 tys.) oraz Warszawie (5,7 tys.). W porównaniu z lipcem liczba mieszkań dostępnych dla rodzin zmniejszyła się jednak we wszystkich metropoliach: w Warszawie z 6,2 tys. do 5,7 tys. mieszkań (-8 proc.), w Krakowie z 5 tys. do 4,2 tys. (-17 proc.), w Łodzi z 8,8 tys. do 8,3 tys. (-6 proc.), we Wrocławiu z 5,5 tys. do 4,7 tys. (-14 proc.), w Trójmieście z 3,8 tys. do 3,4 tys. (-10 proc.), w miastach Górnośląsko-Zagłębiowskiej Metropolii z 9 tys. do 8,5 tys. (-6 proc.), a w Poznaniu z 5,3 tys. do 4,7 tys. lokali (-12 proc.).
Jak liczymy zdolność kredytową i dostępność mieszkań?
W analizie przyjęto trzy modelowe gospodarstwa domowe: singla osiągającego dochód ok. 6 tys. zł netto miesięcznie, bezdzietną parę z dochodem ok. 8 tys. zł netto oraz rodzinę 2+1 dysponującą dochodem ok. 10 tys. zł netto. Założono zakup mieszkania przy 20-procentowym wkładzie własnym i kredyt hipoteczny z okresowo stałym oprocentowaniem. Kredytowa dostępność mieszkań oznacza liczbę lokali deweloperskich, których cena mieściła się w granicach zdolności kredytowej danego gospodarstwa.
Prezentowane wartości są średnią zdolnością kredytową wyliczoną na podstawie ofert analizowanych przez Rankomat.pl. W praktyce różnice między bankami pozostają bardzo duże. W sierpniu przeciętnie zarabiający singiel mógł liczyć na kredyt od ok. 371 tys. zł do blisko 498 tys. zł, a rodzina 2+1 z dochodem 10 tys. zł netto od ok. 547 tys. zł do niemal 699 tys. zł.
W praktyce najbardziej hojna oferta kredytowa nie zawsze okazuje się najkorzystniejsza dla klienta. Banki gotowe pożyczyć więcej pieniędzy często rekompensują sobie wyższe ryzyko wyższymi kosztami kredytu. Dlatego przy wyborze finansowania warto patrzeć nie tylko na maksymalną kwotę kredytu, ale także na jego całkowity koszt.
Autor: Marek Wielgo
 17.09.2026
Tanie miejsce w akademiku wciąż na wagę złota. Gdzie tych miejsc jest najmniej? [Raport GetHome.pl]
Na miejsce w uczelnianym akademiku może liczyć średnio tylko co dwunasty student. Najtrudniej jest w Warszawie, gdzie na jedno miejsce przypada ich aż 17. Wśród największych ośrodków akademickich wysoki wskaźnik niedoboru mają także Wrocław i Poznań. Z danych GetHome.pl wynika jednak, że po latach kurczenia się zasobów w akademikach pojawiły się pierwsze sygnały poprawy sytuacji.
 14.09.2026
Rozjeżdżają się ceny mieszkań deweloperskich. Trend zależy od segmentu. Dlatego do średniej ceny dokładamy medianę
Są miasta, w których odłożenie zakupu mieszkania mogło się opłacić, w innych oznaczało dla kupujących wydatek większy nawet o ponad 100 tys. zł. Wszystko zależy od tego, w jakim segmencie szukali mieszkania– wynika z danych BIG DATA RynekPierwotny.pl.
- 14.09.2026
Mieszkania się sprzedają, a akcje deweloperów zostają w tyle. Dlaczego?
Develia zwiększyła w pierwszym półroczu przychody o 152 proc., a zysk netto o 84 proc. W dniu publikacji raportu jej akcje jednak straciły 3,2 proc. Od końca 2025 r. WIG wzrósł o 32,3 proc., a WIG-Nieruchomości tylko o 9 proc. Zdaniem ekspertów portalu RynekPierwotny.pl giełda w ten sposób kwestionuje możliwość utrzymania przez deweloperów dotychczasowych marż.
- 10.09.2026
Mordor przestaje być Mordorem. Całe dzielnice zmieniają swoje przeznaczenie. Dlaczego łatwiej zburzyć biurowiec niż przerobić go na mieszkania?
Warszawski Służewiec przez lata był symbolem biurowej monokultury. Dziś kolejne biurowce znikają, a ich miejsce zajmują mieszkania, usługi i zieleń. Mogłoby się wydawać, że przy niedoborze mieszkań najprostszym rozwiązaniem jest wykorzystanie tego, co już stoi. W praktyce coraz częściej okazuje się jednak, że atrakcyjny dla dewelopera jest przede wszystkim grunt pod biurowcem, a nie sam budynek.
- 09.09.2026
POLSTR i WIBOR inaczej reagują na decyzje RPP. Stopy bez zmian w tygodniu debiutu hipotek na POLSTR.
Rada Polityki Pieniężnej pozostawiła stopy NBP bez zmian, w tym stopę referencyjną na poziomie 3,75 proc. Jak wskazują analitycy portalu RynekPierwotny.pl − Decyzja nie daje nabywcom mieszkań nowego impulsu w postaci tańszego pieniądza. W tym samym czasie rynek hipotek rozpoczął jednak zmianę ważniejszą niż pojedyncze posiedzenie RPP. Pierwszy bank zastąpił WIBOR wskaźnikiem POLSTR w nowych kredytach mieszkaniowych.