Zdolność kredytowa niższa niż rok temu. Przeciętnie zarabiający mają mniejszy wybór mieszkań
Październik przyniósł pogorszenie zdolności kredytowej gospodarstw domowych o przeciętnych zarobkach – informuje portal RynekPierwotny.pl W efekcie skurczył się wybór mieszkań dostępnych w ich budżecie, choć w niektórych metropoliach deweloperzy nadal zwiększali ofertę.
Według danych Rankomat.pl przeciętnie zarabiający singiel osiągający dochód ok. 6 tys. zł netto mógł w październiku liczyć średnio na 422,6 tys. zł kredytu mieszkaniowego o okresowo stałym oprocentowaniu. To o nieco ponad 2 proc. mniej niż miesiąc wcześniej. Jeszcze mocniej spadła zdolność kredytowa bezdzietnych par z dochodem 8 tys. zł netto. Mogły one pożyczyć przeciętnie 524,5 tys. zł, czyli o ok. 3 proc. mniej niż we wrześniu. Z kolei rodziny 2+1 z dochodem 10 tys. zł netto straciły przeszło 1 proc. zdolności kredytowej. Średnia dostępna kwota kredytu obniżyła się w ich przypadku do 603,1 tys. zł.
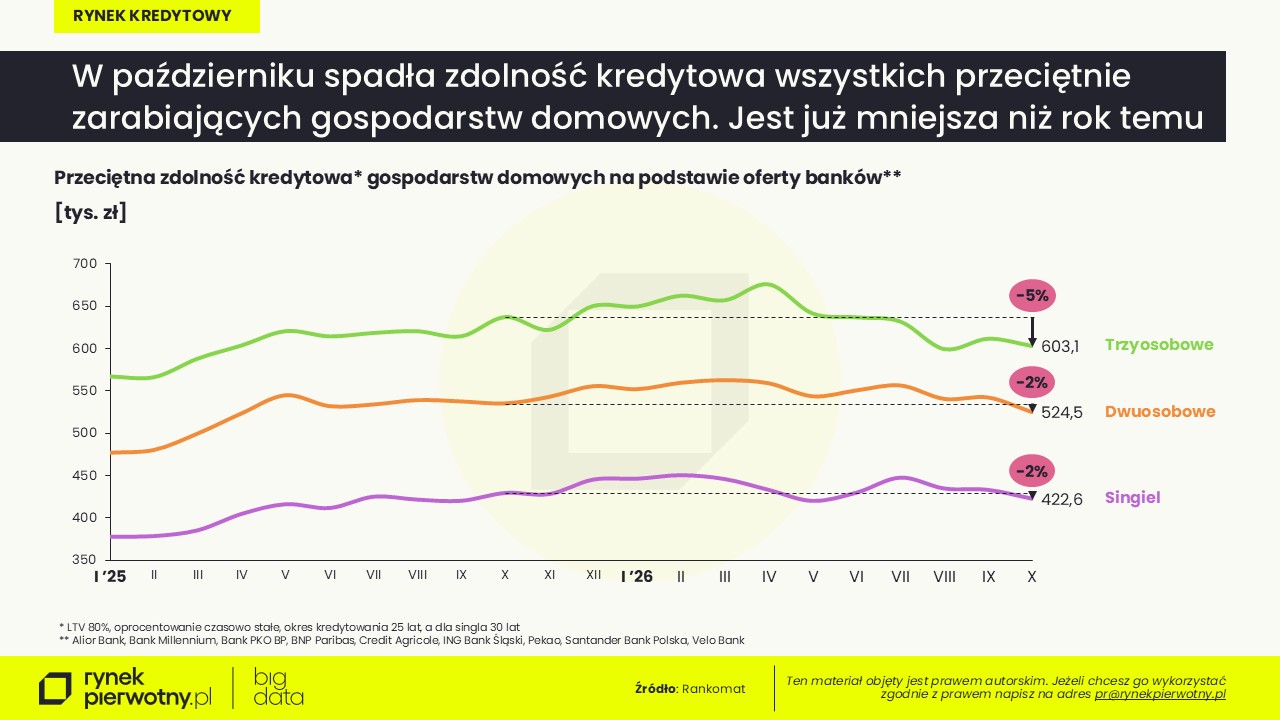
Październik przyniósł także pogorszenie sytuacji w porównaniu z analogicznym miesiącem ubiegłego roku. Przeciętnie zarabiający singiel mógł liczyć na kredyt niższy o blisko 2 proc. niż przed rokiem, bezdzietna para również o ok. 2 proc., a rodzina z dzieckiem aż o przeszło 5 proc.
– Osobom planującym zakup mieszkania radziłbym jednak nie odkładać decyzji w oczekiwaniu na wyraźnie tańszy kredyt, tylko podejmować ją w oparciu o obecne warunki rynkowe – komentuje Andrzej Fluderski, doradca kredytowy i członek zarządu GetHome Finance.
Jego zdaniem żaden z czynników, które dziś kształtują koszt kredytu, nie zapowiada jego szybkiego spadku: inflacja pozostaje powyżej celu NBP, napięcia geopolityczne na Bliskim Wschodzie podtrzymują niepewność na rynkach surowcowych, a globalnym inwestorom wciąż towarzyszą obawy związane z polityką gospodarczą Stanów Zjednoczonych.
Mimo to część banków wciąż aktywnie walczy o nowych klientów, oferując im możliwość uzyskania wyższego kredytu. Inne koncentrują się przede wszystkim na ograniczaniu ryzyka i ostrożniej oceniają zdolność kredytową. W efekcie osoby o identycznych dochodach mogą dziś uzyskać w różnych bankach zupełnie różne kwoty kredytu.
Potwierdzają to dane Rankomat.pl, według których w październiku różnica między najbardziej i najmniej hojnym bankiem przekraczała 130 tys. zł w przypadku singli, blisko 120 tys. zł dla gospodarstw dwuosobowych i ponad 170 tys. zł dla rodzin z dzieckiem.
W przypadku singli była to największa rozpiętość ofert od początku roku, a w przypadku rodzin – jedna z najwyższych.
– Różnica sięgająca ponad 170 tys. zł może oznaczać możliwość zakupu większego mieszkania, lokalu w lepszej lokalizacji albo nawet uzyskanie finansowania na nieruchomość, która w innym banku byłaby poza zasięgiem kupującego – mówi Andrzej Fluderski.
W październiku pogorszyła się sytuacja singli
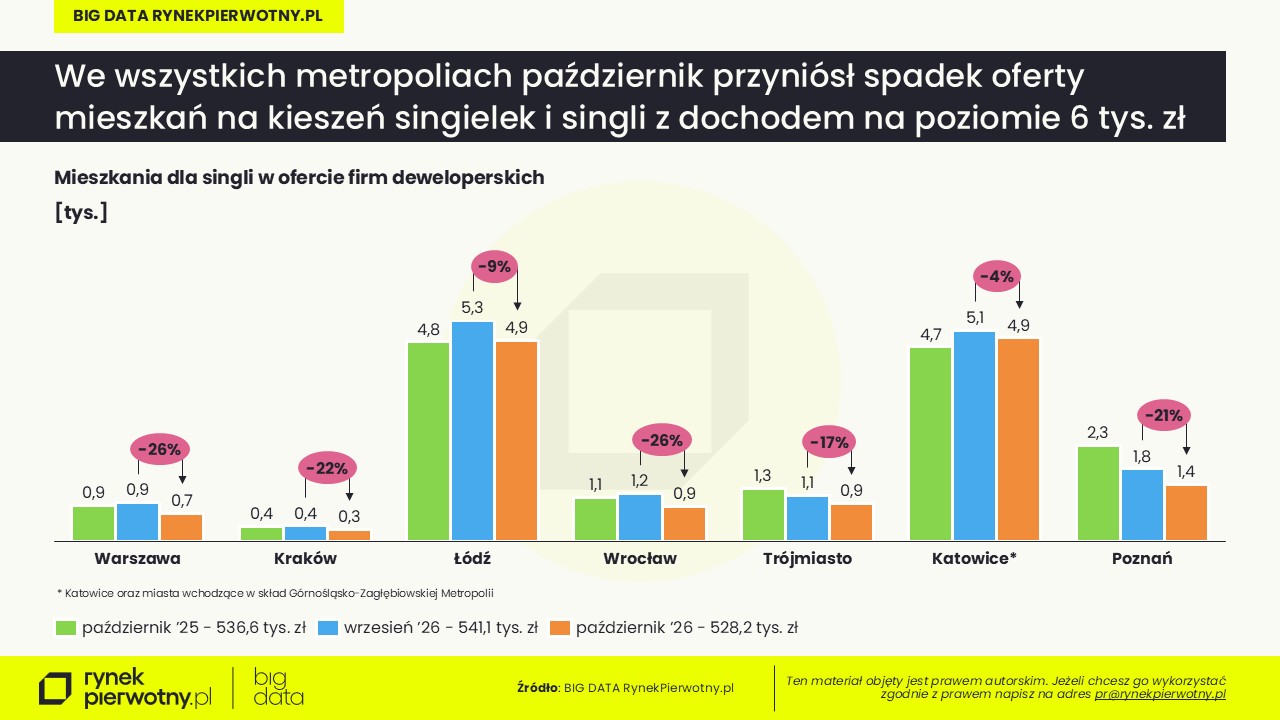
Spadek zdolności kredytowej znalazł odzwierciedlenie w liczbie mieszkań dostępnych dla singli. We wszystkich siedmiu metropoliach ich oferta była mniejsza niż miesiąc wcześniej.
Z danych BIG DATA RynekPierwotny.pl wynika, że najbardziej skurczyła się w Warszawie, gdzie liczba mieszkań w zasięgu finansowym singla zmniejszyła się z 938 do 692 lokali (-26 proc.). We Wrocławiu oferta stopniała z 1 162 do 857 mieszkań (-26 proc.), w Krakowie z 382 do 298 (-22 proc.), w Poznaniu z 1 753 do 1 390 (-21 proc.), w Trójmieście z 1 108 do 920 (-17 proc.), w Łodzi z 5 331 do 4 857 (-9 proc.), a w Katowicach i miastach Górnośląsko-Zagłębiowskiej Metropolii z 5 091 do 4 907 lokali (-4 proc.).
– W przypadku singli spadek zdolności kredytowej zbiegł się z pogorszeniem struktury oferty. W efekcie nawet tam, gdzie deweloperzy zwiększali liczbę mieszkań w sprzedaży, nie oznaczało to większego wyboru dla osób dysponujących najbardziej ograniczonym budżetem – mówi Marek Wielgo, ekspert portalu RynekPierwotny.pl.
Także pary miały mniejszy wybór mieszkań
Jeszcze mocniej pogorszyła się sytuacja bezdzietnych par z dochodem 8 tys. zł netto. Według BIG DATA RynekPierwotny.pl w Warszawie oferta mieszkań w ich zasięgu finansowym skurczyła się z 3 686 do 2 984 lokali (-19 proc.), w Krakowie z 2 748 do 2 375 (-14 proc.), w Łodzi z 7 777 do 7 326 (-6 proc.), w Trójmieście z 2 549 do 2 220 mieszkań (-13 proc.), w Katowicach i miastach Górnośląsko-Zagłębiowskiej Metropolii z 7 422 do 7 326 (-1 proc.), w Poznaniu z 3 734 do 3 197 (-14 proc.), a we Wrocławiu z 3 722 do 2 915 lokali (-22 proc.).
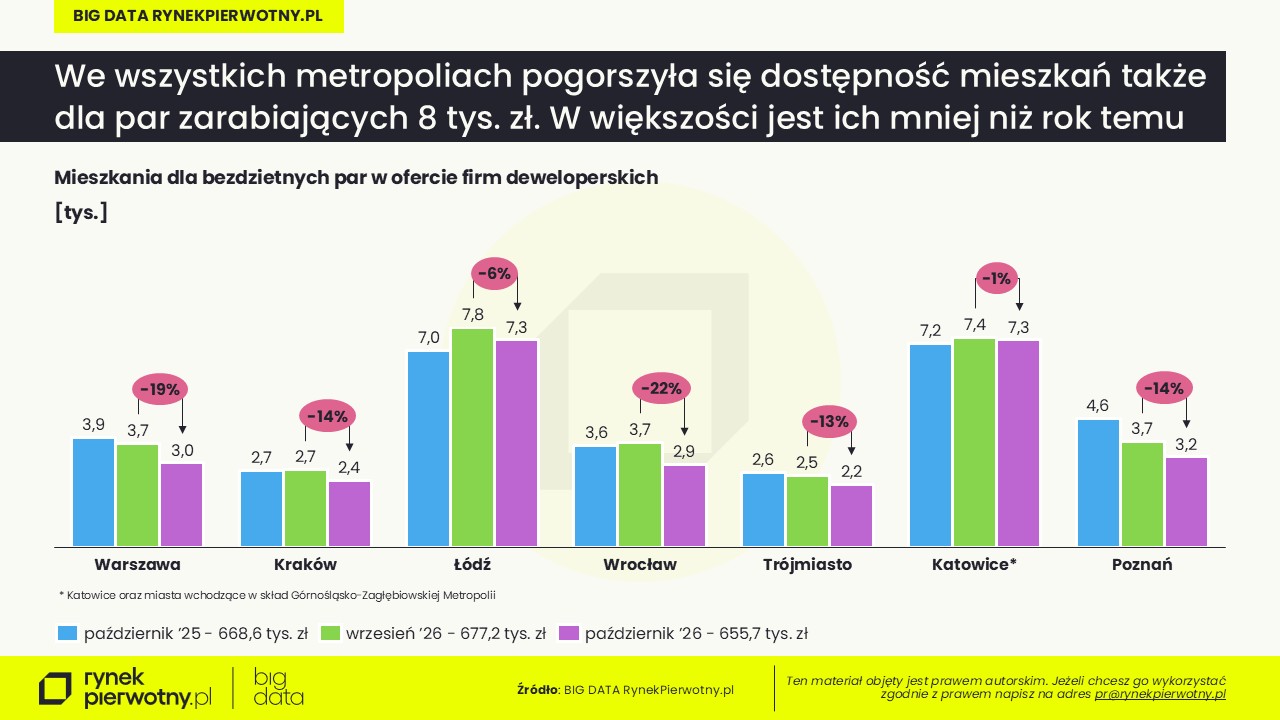
Warto zauważyć, że w większości metropolii oferta mieszkań dostępnych dla singli, a także dla bezdzietnych par, jest dziś mniejsza niż przed rokiem. Wyjątkiem pozostają Łódź oraz Górnośląsko-Zagłębiowska Metropolia, gdzie oferta nadal jest większa niż w październiku ubiegłego roku.
Rodziny straciły najmniej, ale też odczuły pogorszenie
Rodziny z dzieckiem odczuły zmiany w mniejszym stopniu, ale również ich wybór mieszkań był zwykle mniejszy niż przed miesiącem. W Warszawie liczba lokali dostępnych w ich budżecie zmniejszyła się z 5 842 do 5 567 (-5 proc.), w Krakowie z 4 564 do 4 370 (-4 proc.), w Łodzi z 8 528 do 8 348 (-2 proc.), w Trójmieście z 3 695 do 3 527 (-5 proc.), w Poznaniu z 4 804 do 4 449 (-7 proc.), a we Wrocławiu z 5 277 do 4 755 mieszkań (-10 proc.). Wyjątkiem były Katowice i miasta Górnośląsko-Zagłębiowskiej Metropolii, gdzie oferta wzrosła z 8 543 do 8 644 lokali (+1 proc.).
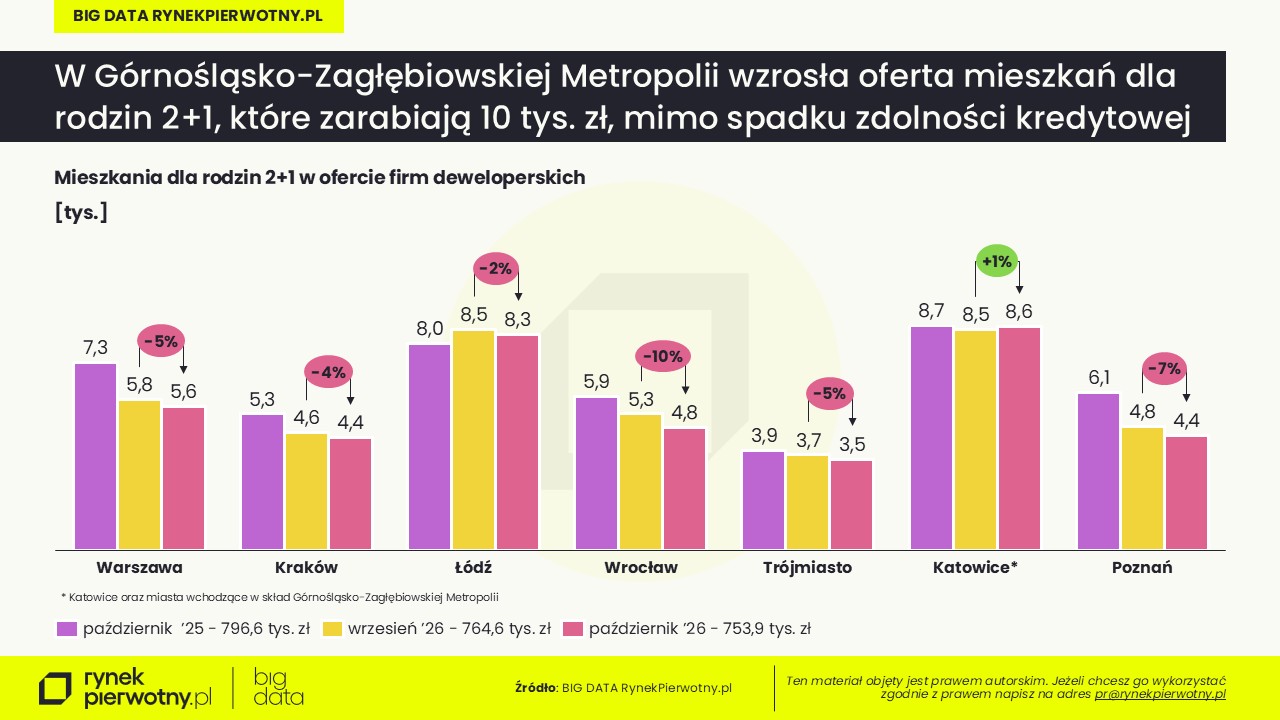
– Paradoks października polega na tym, że w części metropolii całkowita oferta deweloperów rosła lub utrzymywała się na stabilnym poziomie, a mimo to przeciętnie zarabiający kupujący mieli mniejszy wybór mieszkań. To pokazuje, że o dostępności mieszkań decyduje nie tylko liczba lokali w sprzedaży, ale również ich struktura cenowa – komentuje Marek Wielgo.
Ekspert portalu RynekPierwotny.pl zauważa, że w październiku liczba mieszkań oferowanych przez deweloperów zwiększyła się jedynie w Warszawie i Krakowie, odpowiednio do 18,0 tys. i 12,2 tys. lokali. W pozostałych metropoliach oferta zmniejszyła się lub praktycznie nie uległa zmianie. Największy spadek odnotowano w Trójmieście (-4 proc.) i Poznaniu (-2 proc.).
Jeśli zachowane zostaną obecne warunki kredytowe, o poprawę dostępności mieszkań może być trudno. Październik pokazał bowiem, że nawet stosunkowo niewielkie pogorszenie zdolności
kredytowej potrafi przełożyć się na wyraźny spadek liczby mieszkań dostępnych dla przeciętnie zarabiających gospodarstw domowych.
Metodologia W analizie przyjęto trzy modelowe gospodarstwa domowe: singla osiągającego dochód ok. 6 tys. zł netto miesięcznie, bezdzietną parę z dochodem ok. 8 tys. zł netto oraz rodzinę 2+1 dysponującą dochodem ok. 10 tys. zł netto. Kredytowa dostępność mieszkań oznacza liczbę lokali deweloperskich, których cena mieściła się w budżecie danego gospodarstwa domowego, przy założeniu 20-procentowego wkładu własnego i kredytu z okresowo stałym oprocentowaniem.
Autor: Marek Wielgo
 16.11.2026
Coraz więcej zerwanych rezerwacji mieszkań. Deweloperzy mają nowy problem?
Przez długi czas problemem kupujących było znalezienie odpowiedniego mieszkania, zanim ktoś ich ubiegnie. Z danych BIG DATA RynekPierwotny.pl wynika, że dziś w wielu inwestycjach wybór jest tak duży, iż kupujący mogą nie tylko porównywać oferty, ale także zmieniać decyzję już po zarezerwowaniu mieszkania.
- 12.11.2026
Budownictwo hamuje, a ocieplenia drożeją o ponad 13 proc.
Ceny materiałów budowlanych oraz produktów do domu i ogrodu były w III kwartale 2026 r. o 4 proc. wyższe niż rok wcześniej. Najmocniej podrożały izolacje termiczne – o 13,4 proc. Podwyżki zbiegły się ze spadkiem aktywności na budowach. Od stycznia do września produkcja budowlano-montażowa zmniejszyła się o 4,7 proc. rok do roku.
 06.11.2026
Kraków mówi jedno, Katowice drugie. Co dzieje się na rynku najmu?
W październiku ofertowa liczba mieszkań na wynajem wyraźnie spadła po zakończeniu sezonu studenckiego. Eksperci portalu GetHome.pl zwracają jednak uwagę, że na rynek trafiło też znacznie mniej nowych ofert niż miesiąc wcześniej. Czy w takiej sytuacji czynsze poszły w górę? Dane pokazują, że odpowiedź nie jest wcale oczywista.
- 04.11.2026
Używanych mieszkań ubywa w ofercie, a ceny i tak spadają. Sprzedający zaczęli walczyć o kupujących
Rynek wtórny zaczyna dostosowywać ceny do silnej konkurencji ze strony deweloperów. Jak wynika z danych portalu GetHome.pl, w październiku średnia cena metra kwadratowego mieszkań używanych spadła w większości metropolii, mimo że oferta lokali z drugiej ręki nadal się kurczyła. Jednocześnie więcej mieszkań niż we wrześniu zniknęło z rynku, czyli zostało sprzedanych lub wycofanych z oferty.
- 02.11.2026
Nad rynkiem deweloperskim zbierają się czarne chmury. Czy kupujący mieszkania mogą liczyć na ochronę?
Deweloperski Fundusz Gwarancyjny (DFG) jeszcze nie musiał interweniować po upadłości dewelopera. Tymczasem na rynku pojawiają się sygnały ostrzegawcze. Z danych BIG DATA RynekPierwotny.pl wynika, że w ofercie firm deweloperskich rosną zapasy gotowych niesprzedanych lokali.