RPP pauzuje, ale kredyty nadal tanieją? Zmienna stopa konkurencją dla stałej
Początek roku bez decyzji o obniżce stóp NBP. To nie oznacza jednak, że oferowane „hipoteki” przestały tanieć. Nowe dane ze stycznia mogą zaskoczyć. Rada Polityki Pieniężnej znów pauzuje. To można stwierdzić po lutowym posiedzeniu RPP. Przypomnijmy: zakończyło się ono brakiem obniżek stóp procentowych. Przedłużenie pauzy w polityce monetarnej nie oznacza jednak, że na rynku kredytów mieszkaniowych zapanował zimowy bezruch. Wręcz przeciwnie - styczniowe dane na temat oprocentowania nowych „hipotek” są bardzo interesujące. Eksperci portalu RynekPierwotny.pl postanowili je zatem krótko omówić.
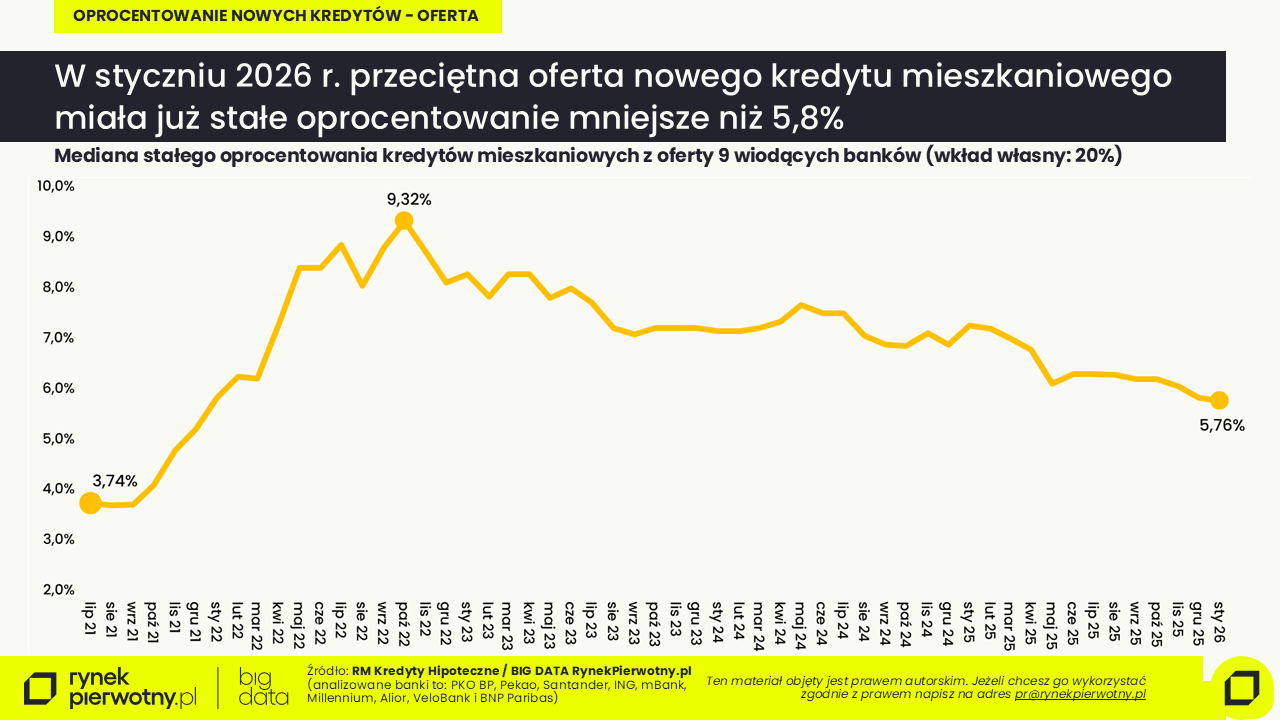
Poniższy wykres przygotowany dzięki współpracy RM Kredyty Hipoteczne i BIG DATA RynekPierwotny.pl pokazuje zmiany oprocentowania nowych kredytów mieszkaniowych. Konkretniej rzecz ujmując chodzi o to, jak zmieniała się mediana oprocentowania kredytów mieszkaniowych z oferty dziewięciu wiodących banków. Po podsumowaniu styczniowych danych okazało się, że pierwszy miesiąc nowego roku znów upłynął pod znakiem spadku oprocentowania „hipotek” oferowanych przez banki.
W styczniu 2026 r. przeciętna oferta nowego kredytu mieszkaniowego miała już okresowo stałe oprocentowanie nieco mniejsze niż 5,8%. Jednak dla wielu osób ważniejszy może być fakt, że kredytów z oprocentowaniem zmiennym dotyczyła większa styczniowa obniżka. Przeciętne zmienne oprocentowanie z bankowych ofert spadło do poziomu oprocentowania stałego (ok. 5,8%). Natomiast biorąc pod uwagę najtańszą, a nie przeciętną bankową ofertę widzimy, że wygrywała już stawka zmienna (5,62% vs 5,73%).
Jak mówią eksperci RynekPierwotny.pl, styczniowe dane nie tylko przynoszą dobre wieści dla nowych kredytobiorców. Może się też rodzić pytanie, czy wzrost atrakcyjności zmiennej stawki w połączeniu z perspektywą wiosennych obniżek stóp, zwiększy zainteresowanie bardziej ryzykownymi „hipotekami”. To ciekawa kwestia zważywszy na fakt, że wielu nowych kredytobiorców może mieć w pamięci bezprecedensowe wzrosty stóp NBP i zmiennego oprocentowania z lat 2022 - 2023.
Na razie jednak prawdopodobne są kolejne obniżki stóp procentowych, choć należy pamiętać, że znajdujemy się już blisko końca cyklu łagodzenia polityki monetarnej. Oczekiwany scenariusz na koniec 2026 r. to według analityków RynekPierwotny.pl główna stopa procentowa NBP wynosząca 3,5% - 4,0%. Przy takim założeniu, dostępność kredytowa mieszkań mogłaby wzrosnąć o 9% (głównie dzięki wyższym płacom), a więc wyraźnie słabiej niż przez cały 2025 r. (+22%).
Większy wzrost dostępności kredytowej mieszkań w 2026 r. (o 14%) zakłada scenariusz antyrecesyjny, w którym główna stopa procentowa NBP pod koniec roku ma wynosić 2,5% - 3,0%. Niekoniecznie byłby to jednak scenariusz dobry dla kredytobiorców. Pamiętajmy bowiem, że większe cięcia stóp mogą być odpowiedzią np. na dekoniunkturę rynku pracy.
Źródło: RynekPierwotny.pl
 02.11.2026
Ceny ofertowe nowych mieszkań – październik 2026 r. (wstępne dane)
Średnia cena metra kwadratowego mieszkań oferowanych przez deweloperów w Warszawie po raz pierwszy przekroczyła poziom 20 tys. zł. Jednocześnie październik przyniósł względną stabilizację średnich cen w większości metropolii. Wyjątkiem był Wrocław, gdzie średnia cena metra kwadratowego wzrosła o 2 proc. w porównaniu z wrześniem.
- 29.10.2026
Siła nabywcza na rynku mieszkaniowym: Poznań zyskał, Warszawa i Gdańsk straciły [Analiza RynekPierwotny.pl]
W III kwartale 2026 r. pogorszyła się siła nabywcza na rynkach mieszkaniowych siedmiu największych miast. W sześciu z nich przeciętne wynagrodzenie wystarczało na zakup mniejszej powierzchni nowego mieszkania niż kwartał wcześniej – wynika z danych GUS i BIG DATA RynekPierwotny.pl.
- 28.10.2026
RAPORT: Mieszkania pod miastem. O popycie za miastem decyduje oferta w metropolii [Raport BIG DATA RynekPierwotny.pl]
Wokół Warszawy, Wrocławia, Trójmiasta i Krakowa deweloperzy sprzedali w trzech pierwszych kwartałach 2026 r. więcej mieszkań niż rok wcześniej. W otoczeniu Łodzi i Poznania popyt wyraźnie osłabł. Różnice pokazują, że o popularności lokalizacji podmiejskich decydują nie tylko niższe ceny, lecz także oferta dostępna w samej metropolii – wynika z danych BIG DATA RynekPierwotny.pl.
- 27.10.2026
Czy kredyty mieszkaniowe tanieją, czy drożeją?
Niższy POLSTR sprzyja niższemu oprocentowaniu części nowych kredytów zmiennych, podczas gdy średnie stawki kredytów okresowo stałych wzrosły. We wrześniu inflacja ogółem przyspieszyła, ale bazowa spadła. Analitycy portalu RynekPierwotny.pl wyjaśniają, co te rozbieżne sygnały oznaczają dla osób kupujących mieszkanie na kredyt.
- 17.10.2026
Gdzie w największych miastach deweloperzy oferują najtańsze mieszkania? [Raport BIG DATA RynekPierwotny.pl]
Najtańsza dzielnica nie zawsze jest najlepszym miejscem do szukania niedrogiego mieszkania. W największych metropoliach o szansach na znalezienie lokalu w przystępnej cenie decyduje nie tylko średnia cena metra kwadratowego, lecz także wielkość oferty. Analiza BIG DATA RynekPierwotny.pl pokazuje, gdzie deweloperzy oferują najtańsze mieszkania oraz w których dzielnicach wybór lokali w cenie do 12 tys. zł za metr kwadratowy jest największy.