UOKiK bada czy zasady oceny zdolności kredytowej ograniczają konkurencję w sektorze
Urząd Ochrony Konkurencji i Konsumenta (UOKiK) weryfikuje, czy zasady oceny zdolności kredytowej konsumentów oraz ich wpływ na warunki udzielania kredytów mogą prowadzić do ograniczenia konkurencji w sektorze bankowym, podał Urząd.
"Od kilku miesięcy analizujemy zasady i warunki oceny zdolności kredytowej, mamy bowiem podejrzenia, że model scoringowy BIK może ograniczać konkurencję pomiędzy bankami. Racjonalny konsument, chcący uzyskać najkorzystniejsze warunki np. kredytu hipotecznego składa zapytania kredytowe w kilku bankach. Często konsument nie zdaje jednak sobie sprawy, że każde kolejne zapytanie może obniżyć jego ocenę punktową w scoringu, i to niezależnie od tego, czy w którymś z banków otrzymał już decyzję kredytową. Porównując tą sytuację do innych rynków, to tak jakby sam fakt zwrócenia się o wycenę polisy do kilku zakładów ubezpieczeń jednocześnie, bądź skierowania zapytań o ofertę abonamentu telefonicznego do firm telekomunikacyjnych, skutkował wymianą informacji o kliencie i pogorszeniem warunków kolejnych przekazywanych mu ofert" - powiedział prezes UOKiK Tomasz Chróstny, cytowany w komunikacie.
Banki i inni kredytodawcy oceniają zdolność każdego konsumenta poszukującego odpowiedniego dla siebie kredytu. Robią to m.in. w oparciu o model scoringowy Biura Informacji Kredytowej (BIK). Ocena wiarygodności w systemie BIK odbywa się nie tylko na podstawie historii spłat kredytów i pożyczek, obecnego zadłużenia, liczby i rodzaju zobowiązań, ale także częstotliwości i liczby zapytań kredytowych. Oznacza to, że same zapytania kredytowe mogą mieć istotny wpływ na ocenę zdolności kredytowej konsumenta, niezależnie od tego czy otrzymał decyzję kredytową, podano. Jeśli zatem złoży wnioski w kilku czy kilkunastu instytucjach finansowych, aby porównać ich oferty i wybrać najlepszą, naraża się na istotne obniżenie oceny punktowej BIK, a tym samym negatywną ocenę jego zdolności kredytowej w całym sektorze bankowym. Zdaniem UOKiK obecny model może zatem dyskryminować klientów szczególnie aktywnych, którzy chcą poznać i porównać oferty produktów finansowych z kilku banków, a następnie wybrać tą, która jest dla nich najkorzystniejsza, wskazano w materiale.
"Analizowane przez nas mechanizmy mogą trwać od lat i mieć wymierne konsekwencje. Przykładowo, jeden z konsumentów skarżących się do UOKiK chciał zapoznać się z propozycjami kredytu konsolidacyjnego w różnych bankach. W wyniku złożenia zapytań kierowanych do BIK przez kilka banków w ciągu miesiąca istotnie obniżono mu scoring. Każde kolejne zapytanie prowadziło do dalszego obniżenia oceny, pomimo że konsument w żadnym z banków nie otrzymał odmowy udzielenia kredytu, a historia kredytowa nie wykazywała zaległości w spłacie zobowiązań. Takie działanie przy ocenie zdolności kredytowej jest trudne do wytłumaczenia i może służyć innym celom aniżeli wyłącznie ocena standingu finansowego konsumenta" - dodał Chróstny.
W rozpoczętym postępowaniu UOKiK sprawdza, czy taki model oceny scoringowej ma charakter praktyki ograniczającej konkurencję. W szczególności, czy za jego pomocą nie dochodzi do koordynacji i antykonkurencyjnej wymiany informacji o zapytaniach ofertowych klientów pomiędzy podmiotami działającymi na rynku finansowym. Problem może dotyczyć zarówno kredytów konsumenckich, jak i hipotecznych.
Postępowanie wyjaśniające prowadzone jest w sprawie, a nie przeciwko konkretnym podmiotom. Jeśli podejrzenia się potwierdzą, Prezes UOKiK może wszcząć postępowanie antymonopolowe, które może zakończyć się sankcją do 10% obrotu w przypadku stwierdzenia praktyk ograniczających konkurencję.
(ISBnews)
Źródło: ISB news
 14.09.2026Analizy miast Polski
RAPORT | Monografie miast: Białystok
Jakie są silne i słabe strony Białegostoku pod względem inwestycyjnym? Jakie są szanse i zagrożenia dla firmy lub inwestora inwestującego w Białymstoku?
 31.08.2026Newsletter
INSIGHT #187 Newsletter
Dane transakcyjne NBP za II kw. 2026 - Rynek jedzie na zaciągniętym hamulcu
 24.08.2026NewsletterWebinary
INSIGHT #186 Newsletter
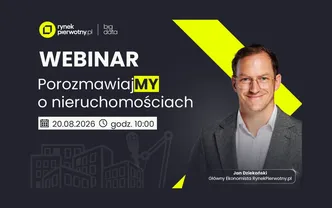
Nagranie + prezentacja z webinaru - porozmawiajMY o nieruchomościach
 17.08.2026Newsletter
INSIGHT #185 Newsletter
Najem krótkoterminowy - Od wielkich ambicji do unijnego minimum – problematyka i skala reformy
 10.08.2026Newsletter
INSIGHT #184 Newsletter
II kw. 2026 na rynku wtórnym - Niższy popyt kontra mniej skorzy do obniżek sprzedający